مقال رأي | كيف تعيد أسعار النفط رسم مسار الفدرالي؟

صورة مولدة بالـ AI


سعود الرحبي
استراتيجي أسواق المال في RG Global Markets
شهد مجلس الاحتياطي الفدرالي برئاسة كيفين وارش أحد أكثر إجتماعات السياسة النقدية حساسية وتعقيداً؛ فبينما كانت الأسواق تعول على هدوء نسبي في الضغوط السعرية أعاد ارتفاع أسواق الطاقة خلط الأوراق بالكامل واضعاً صناع السياسة النقدية في موقف حرج قد يدفعهم نحو المزيد من رفع الفائدة لاخقاً.
 ولكن لماذا الفدرالي في موقف حرج؟ وما علاقة أسعار النفط بذلك؟
هنا سنجري مقارنة بالأرقام بين ما كانت عليه أسعار النفط في شهري أغسطس/ آب وسبتمبر/ أيلول الماضيين وبين قراءة مؤشر أسعار المستهلكين CPI. وماهي التوقعات القادمة استناداً للأسعار الطاقة الحالية.
في شهر أغسطس سجل مؤشر أسعار المستهلكين الشهري زيادة بنسبة 0.4% بينما سجل المؤشر السنوي 3.4%. و مع حلول شهر سبتمبر واقتراب خام برنت من حاجز 90 دولاراً للبرميل قفز معدل التضخم الشهري إلى 0.6% مسجلاً أعلى وتيرة له في عدة أشهر ومدفوعاً بشكل شبه كامل بارتفاع أسعار البنزين والوقود، مما دفع التضخم السنوي العام للصعود مجدداً إلى 3.7%.
كيف هو الوضع الآن ؟
يتم تداول خام برنت حالياً في نطاق 114 إلى 115 دولاراً للبرميل.. وحسابياً: صعود السعر من مستويات 90 دولاراً إلى متوسط 114.5 دولاراً يمثل ارتفاعاً بنسبة تقارب 27.2%..
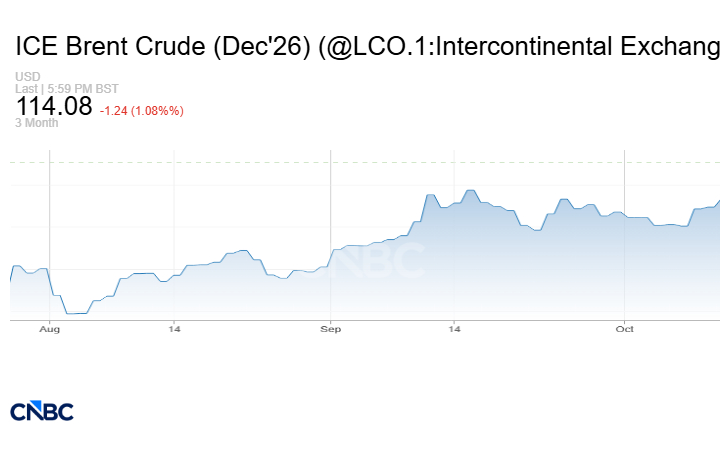
وبالتالي فإن التقدير المنطقي لإنعكاس هذه القفزة على قراءات التضخم القادمة واستناداً إلى الوزن النسبي لبند الطاقة في سلة مؤشر أسعار المستهلكين (والذي يمثل تاريخياً بين 7% و8% من المؤشر العام بالإضافة إلى أثره المتسلسل على سلاسل التوريد) تكون كما يلي:
على المستوى الشهري.. إذا أدت حركة النفط في سبتمبر (صعود نحو 90$) إلى قراءة شهرية بلغت 0.6%، فإن استقرار النفط عند مستويات تتجاوز 114 دولاراً (بارتفاع يتجاوز 27%) مرشح لدفع مؤشر التضخم الشهري العام خلال القراءات القريبة إلى نطاق يتراوح بين 0.7% و0.9% شهرياً.
اقرأ أيضاً:
قراءة في قرار الفدرالي الأميركي.. تثبيت الفائدة ورسائل متباينة بشأن التضخم والنمو (خاص CNBC عربية)
أما على المستوى السنوي.. هذا التسارع في التضخم الشهري سيكسر مسار التباطؤ مما يرجح دفع مؤشر CPI العام مجدداً لاختراق مستويات 4.0% إلى 4.30% متجاوزاً قراءة سبتمبر (3.7%) بنحو 30 إلى 60 نقطة أساس على الأقل نتيجة انتقال التكلفة من الوقود مباشرة إلى أسعار تذاكر الطيران، والشحن الداخلي، وتكاليف المواد الغذائية المصنعة.
هذه المعطيات تضع كيفين وارش وصناع السياسة في موقف لا يملك فيه الفدرالي رفاهية الانتظار ويجعل حتمية التدخل أمر واقع لا مفر منه.
تعليق إضافي من الكاتب عن اجتماع الفدرالي الأميركي بتثبيت معدلات الفائدة:
** خابت ظنون الأسواق التي كانت تنتظر لهجة أكثر تشدداً من كيفن وارش؛ ولم يقف الأمر عند هذا الحد، بل إن قراره بتقليص عدد اجتماعات الفدرالي المتعلقة بأسعار الفائدة لعامي 2027 و2028 قرأته الأسواق على أنه محاولة للحد من التشدد النقدي، وحرمان لها من تقارير تسهم بشكل كبير في استشراف توجهات السياسة النقدية، وبالتالي مسار كلٍّ من عوائد السندات والدولار وهو ما أثر سلباً على آداء كلٍ منهما.
ومما لفت النظر أيضاً، نظرة التفاؤل التي أبداها رئيس الفدرالي تجاه قطاع التكنولوجيا، وحديثه المليء بالثقة عنه، وهو ما ينعكس إيجاباً على أداء أسهم التكنولوجيا.
*المقالات المنشورة عبر CNBC عربية تعبر عن رأي أصحابها.. ولمتابعة المزيد من المقالات يمكنكم زيارة صفحة "مقالات الرأي"
تابعونا على منصات التواصل الاجتماعي